Рефераты по сексологии
Рефераты по информатике программированию
Рефераты по биологии
Рефераты по экономике
Рефераты по москвоведению
Рефераты по экологии
Краткое содержание произведений
Рефераты по физкультуре и спорту
Топики по английскому языку
Рефераты по математике
Рефераты по музыке
Остальные рефераты
Рефераты по авиации и космонавтике
Рефераты по административному праву
Рефераты по безопасности жизнедеятельности
Рефераты по арбитражному процессу
Рефераты по архитектуре
Рефераты по астрономии
Рефераты по банковскому делу
Рефераты по биржевому делу
Рефераты по ботанике и сельскому хозяйству
Рефераты по бухгалтерскому учету и аудиту
Рефераты по валютным отношениям
Рефераты по ветеринарии
Рефераты для военной кафедры
Рефераты по географии
Рефераты по геодезии
Рефераты по геологии
Рефераты по геополитике
Рефераты по государству и праву
Рефераты по гражданскому праву и процессу
Рефераты по делопроизводству
Рефераты по кредитованию
Рефераты по естествознанию
Рефераты по истории техники
Рефераты по журналистике
Рефераты по зоологии
Рефераты по инвестициям
Рефераты по информатике
Исторические личности
Рефераты по кибернетике
Рефераты по коммуникации и связи
Курсовая работа: Підвищення економічної ефективності використання основних фондів операційної діяльності підприємства
Курсовая работа: Підвищення економічної ефективності використання основних фондів операційної діяльності підприємства
Рівненський інститут слов’янознавства
Київського славістичного університету
Кафедра економіки та банківської справи
Курсова робота
З дисципліни “економіка підприємства”
на тему:
“Підвищення економічної ефективност використання основних фондів операційної діяльності підприємства”
Рівне – 2003.
План.
Вступ. 2
1 Поняття, оцінка та склад основних фондів торговельного підприємства 3
2. Оцінка та відтворення основних фондів торговельного підприємства. 7
3. Аналіз стану та ефективност використання основних фондів торговельного підприємства 10
3.1. Аналіз обсягів та динаміки основних фондів. 11
3.2. Аналіз стану та складу основних фондів. 11
3.3. Аналіз ступеня зносу основних фондів. 12
3.4. Аналіз інтенсивності відновлення основних фондів. 13
3.5. Аналіз ефективності використання основних фондів. 13
4. Завдання управління основними фондами підприємства та шляхи їх розв'язання 15
4.1. Визначення розміру потреби в прирості основних засобів. 15
4.2. Розробка плану розвитку матеріально-технічної бази торговельного підприємства 16
4.3. Вибір форми задоволення потреби в прирості основних засобів. 17
4.4. Раціоналізація експлуатації основних фондів підприємства 18
4.5. Обґрунтування ремонтної політики підприємства. 18
4.6. Оптимізація термінів експлуатації основних фондів. 20
Висновок. 22
Вступ.
Ефективне використання основних фондів та виробничих потужностей має велике значення як для підприємства, так і для економіки країни в цілому. Повніше використання основних фондів на підприємстві веде до зменшення потреби у введенні в експлуатацію нових виробничих потужностей, до збільшення випуску обсягів продукції та підвищення рівня її якості (а значить, і прибутку), прискорює їх оборотність, що значною мірою сприяє вирішенню проблеми скорочення розриву в термінах фізичного і морального зносу, прискорює темпи оновлення основних фондів.
Успішне функціонування основних фондів та виробничих потужностей залежить від того, якою мірою реалізуються екстенсивні та інтенсивні фактори краіцого їх використання. Екстенсивне поліпшення використання основних фондів і виробничих потужностей означав: по-перше, збільшення часу функціонування основного устаткування і, по-друге, підвищення питомої ваги діючого устаткування в склад всього устаткування, наявного на підприємстві.
1 Поняття, оцінка та склад основних фондів торговельного підприємства
Для здійснення будь-якого виробничого процесу, крім самої праці як доцільно діяльності людей, необхідні предмети праці, тобто матеріально-технічні ресурси та засоби праці. Сукупність засобів праці, якими розпоряджається підприємство, складає його основні фонди.
Під терміном "основні фонди" розуміють матеріальні засоби, що використовуються у виробничій діяльност підприємства впродовж Періоду, який перевищує 365 календарних днів від дати їх вводу до експлуатації, і вартість яких поступово зменшується у зв'язку з фізичним або моральним зносом.
Таким чином, характерними особливостями основних фондів є:
1. Використання в натуральному вигляді впродовж тривалого часу (не менше року).
2.Схильність до зносу, який виявляється у поступовій втраті можливої подальшої експлуатац у зв'язку з старінням, закінченням резерву потужності (матеріальний знос) або з втратою доцільності подальшо експлуатації у зв'язку з виникненням основних фондів, що мають якісніші характеристики (моральний знос).
3. Специфічний характер кругообігу та відшкодування вартості через механізм поступової амортизації з віднесенням амортизаційних відрахувань на поточн витрати підприємства, і відповідно, вартість продукц (робіт, послуг).
Основн фонди підприємства повинні забезпечити належні матеріальні умови для здійснення господарської діяльності підприємства, зберігання необхідного обсягу товарних запасів, проведення транспортних, розвантажувально-навантажувальних, фасувальних та інших підготовчих операцій, пов'язаних з отриманням та реалізацією товарів, виконанням виробничих функцій, наданням послуг, праці та відпочинку робітникам підприємства, підвищенням продуктивност хньої праці та ефективності господарювання всього підприємства. Рішенню цих завдань сприяє цілеспрямована робота з формування обсягу та складу основних фондів, створення режиму та умов їх експлуатації, підтримки у робочому стані та вибору політики амортизації.
Оскільки натурально-речовий склад основних фондів підприємства дуже різноманітний, для їх обліку, аналізу та планування використовують різні ознаки класифікації (рис. 1).
У наш час використовують наступну класифікацію основних фондів підприємства.
За характером використання виділяють:
- основні виробнич фонди основного виду діяльності підприємства;
- основні виробничі фонди інших галузей, які безпосередньо не пов'язані з реалізацією товарів (виробництвом продукції або наданням послуг), але виконують окремі підсобно-допоміжні та обслуговуючі функції (в торговельних підприємствах до них відносять основні фонди таких сфер матеріального виробництва, як транспорт, будівництво, виробництво, побутове обслуговування, інформаційно-обчислювальне обслуговування та інше);
- невиробничі основні фонди, використання яких пов'язане з діяльністю, що відноситься до галузей невиробничої сфери (житлово-комунальне господарство, пасажирський транспорт, освіта, культура, охорона здоров'я, відпочинок та туризм, соціальне. забезпечення та інше).
На відміну від основних виробничих фондів, які обслуговують господарську діяльність підприємства та створюють умови для її успішного здійснення, наявність у торговельного підприємства невиробничих основних фондів призначена забезпечити вирішення соціальних завдань: створення необхідних умов для проживання та відпочинку робітників підприємства та членів їх сімей, підтримку стабільності трудового колективу, покращення умов праці та морального клімату.
Оскільки в торговельних підприємствах переважне місце займають жінки та молодь, рішення цих питань актуальне та злободенне.
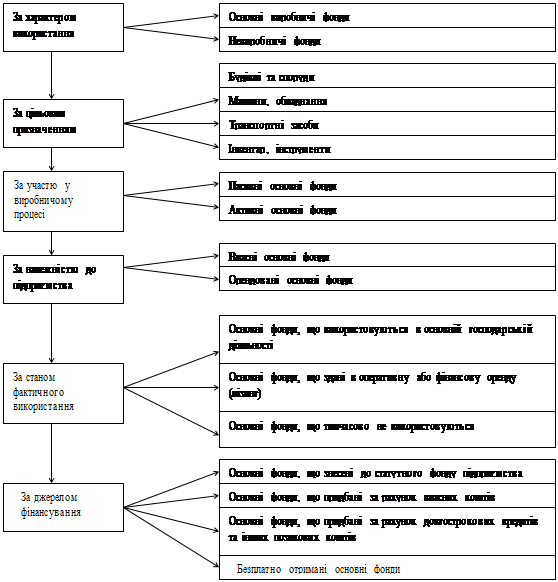
Рис. 1 Класифікація основних фондів підприємства
За цільовим призначенням в складі основних виробничих фондів торговельного підприємства виділяють наступні групи основних фондів:
1. Будинки - архітектурно-будівельні об'єкти, що забезпечують умови праці працівників торгівлі, зберігання, підробітки, сортування та підготовка товару до продажу, продаж товарів, надання торговельних послуг населенню.
2. Споруди - інженерно-будівельні об'єкти, необхідні для здійснення виробничих та торгово-технологічних процесів.
3. Передавальні засоби, за допомогою яких здійснюється передача енергії, тепла, а також рідких та газоподібних речовин.
4. Машини та устаткування, до яких належать силові машини, робочі механізми та устаткування, торговельні автомати, механічне устаткування, підйомно-транспортне устаткування; контрольно-касові апарати, вимірювальн прилади апарати та устаткування для виготовлення та продажу безалкогольних напоїв, фасувально-пакувальне устаткування, інше торгово-технологічне устаткування, теплове устаткування.
5. Інструмент механізований, немеханізовані засоби праці та закріплені до машин нструменти.
6. Виробничий інвентар та приладдя, предмета: виробничого призначення; устаткування з охорони праці; ємкості для зберігання рідких та сипучих товарів таке інше.
7. Транспортні засоби пересування, призначені для переміщення людей та вантажу.
8. Господарський інвентар - предмета конторського та господарського призначення.
9. Багаторічн насадження.
Залежно від участі у виробничому процесі в складі виробничих фондів розрізняють:
- активну частину - машини, обладнання, інструменти та інші елементи основних фондів, які використовуються для безпосереднього впливу на предмети праці;
- пасивну частину - будівлі, споруди та інші елементи основних фондів, як безпосередньо не впливають на предмети праці, але створюють матеріально-речов умови для господарської діяльності підприємства.
В галузях виробничої сфери вирішальну роль має стан та технічний рівень активної частини основних фондів. Він визнача можливості підприємства щодо збільшення виробничих потужностей та виробничо програми, рівень продуктивності праці основного виробничого персоналу. Це вимагає першорядної уваги до збільшення питомої ваги активної частини основних фондів в їх загальному обсязі.
Для торговельних підприємств велике значення мають розміри, стан та місцезнаходження пасивної частини основних фондів — торгових та складських приміщень. Вони визначають імідж підприємства, обсяги товарообігу та його товарного забезпечення (зберігання товарних запасів), інтенсивність потоків покупців, и, відповідно, рівень продуктивності праці робітників торговельного підприємства.
Стан активної частини основних фондів визначає рівень продуктивності праці тільки окремих категорій робітників, як виконують виробничі функції - фасувальників, вантажників, наладчиків та інше. Для інших категорій персоналу активна частина основних фондів забезпечу необхідні умови праці, підвищує комфортність та якість обслуговування покупців.
Залежно від прав власності основні фонди, що знаходяться у розпорядженні підприємства, прийнято поділяти на:
- власні основн фонди;
- орендовані основні фонди, передані у використання підприємству на основ договору оренди приміщень, споруд або лізингу машин, обладнання на визначений часовий термін за визначену плату з правом (фінансова оренда) або без права (оперативна оренда) подальшого викупу.
Вартісна оцінка власних основних фондів, а також фондів, взятих у фінансову оренду, вартість цілісних майнових комплексів державних підприємств та їх структурних підрозділів, взятих в оренду, відображаються в балансі підприємства.
Вартість окремих інвентарних об'єктів основних фондів, взятих в оперативку оренду (крім приміщень) обліковується на позабалансовому рахунку "Орендовані основн фонди", виходячи з експертної оцінки їх вартості, відображеної в договор оренди (лізингу).
Залежно від джерел фінансування в складі власних основних фондів виділяють:
- основн фонди, внесені до статутного фонду підприємства його засновниками (передані в порядку оплати акцій);
- основн фонди, придбані протягом діяльності підприємства за рахунок власних коштів;
- основн фонди, придбані за рахунок довгострокових кредитів та інших позикових коштів;
- безплатно отримані основні фонди ( в порядку спо