Рефераты по сексологии
Рефераты по информатике программированию
Рефераты по биологии
Рефераты по экономике
Рефераты по москвоведению
Рефераты по экологии
Краткое содержание произведений
Рефераты по физкультуре и спорту
Топики по английскому языку
Рефераты по математике
Рефераты по музыке
Остальные рефераты
Рефераты по авиации и космонавтике
Рефераты по административному праву
Рефераты по безопасности жизнедеятельности
Рефераты по арбитражному процессу
Рефераты по архитектуре
Рефераты по астрономии
Рефераты по банковскому делу
Рефераты по биржевому делу
Рефераты по ботанике и сельскому хозяйству
Рефераты по бухгалтерскому учету и аудиту
Рефераты по валютным отношениям
Рефераты по ветеринарии
Рефераты для военной кафедры
Рефераты по географии
Рефераты по геодезии
Рефераты по геологии
Рефераты по геополитике
Рефераты по государству и праву
Рефераты по гражданскому праву и процессу
Рефераты по делопроизводству
Рефераты по кредитованию
Рефераты по естествознанию
Рефераты по истории техники
Рефераты по журналистике
Рефераты по зоологии
Рефераты по инвестициям
Рефераты по информатике
Исторические личности
Рефераты по кибернетике
Рефераты по коммуникации и связи
Курсовая работа: АС учета дополнительных расходов, связанных с поступлением материалов
Курсовая работа: АС учета дополнительных расходов, связанных с поступлением материалов
АНО ВПО ЦС РФ
РОССИЙСКИЙ УНИВЕРСИТЕТ КООПЕРАЦИИ
Волгоградский кооперативный институт (филиал)
Кафедра Информационных систем в экономике
УТВЕРЖДАЮ
Зав. кафедрой ИСЭ
__________проф. Кочеткова О.В.
___"_________ 2006 г.
КУРСОВОЙ ПРОЕКТ
по дисциплине: «Проектирование информационных систем»
Тема: «АС учета дополнительных расходов, связанных с поступлением материалов»
Студент 4 курса гр. ПИЭ-31д
Специальности 080801
Сон А.Л.
Научный руководитель:
ст. преподаватель Матвеев А.С.
Волгоград 2006
Содержание
1. Описание предметной области «Учет дополнительных расходов, связанных с поступлением материалов»………..............................................….4
1.1 Описание задачи…………………………………………………………........4
1.1.1 Расходы организации.…………………........................................................4
1.1.2 Ведение журнала учета полученных счетов-фактур.………......................6
1.2 Диаграмма потоков данных.........……………………………………….........7
1.3 Диаграмма IDEF0………………........…………………………………..........8
2. Формирование требований к АС……...........………………………………..10
2.1 Полное и сокращенное название АС………......…………………………...10
2.2 Характеристика объекта и результатов его функционирования......……..10
2.3 Цели, критерии и ограничения создания АС……………………….......….10
2.4 Функции и задачи создаваемой АС………………………………...............10
2.4.1 Функции, создаваемой АС……………………………………...................10
2.4.2 Нормативно-технические документы, определяющие общие технические требования к АС…………………….……….................................11
2.5 Выводы и предложения………………………………………………..........11
3. Разработка концепции АС……………………………………………............12
3.1 Описание результатов изучения объекта автоматизации……………........12
3.2 Описание и оценка преимуществ и недостатков разработанных альтернативных вариантов концепции создания АС…………………….........12
3.3 Обоснование выбора оптимального варианта концепции и описание предлагаемой АС…………………………………………………………….......13
4. Техническое проектирование………………………………….......................14
4.1 Формирование входной-выходной информации……………………..........14
4.2 Схема функциональной структуры и ее описание…………………...........14
4.3 Виды обеспечения……………………………………………………...........15
4.3.1 Требования к математическому обеспечению…………….......................15
4.3.2 Требования к информационному обеспечению……………....................15
4.3.3 Требования к лингвистическому обеспечению…………….....................17
4.3.4 Требования к программному обеспечению……………...........................17
4.3.5 Требования к техническому обеспечению………………….....................18
4.3.6 Требования к методическому обеспечению………………......................18
5. Рабочее проектирование……………………………………………...............20
Использованные источники………………………………………….................21
Приложение А. Техническое задание..................................................................22
Приложение Б. Руководство пользователя.........................................................32
1. Описание предметной области «Учет дополнительных расходов, связанных с поступлением материалов»
1.1 Описание задачи
1.1.1 Расходы организации.
Расходами организации согласно ПБУ 10/99 признается уменьшение экономических выгод в результате выбытия активов и возникновения обязательств, приводящее к уменьшению капитала организации, за исключением уменьшения вкладов по решению собственников имущества.
Расходы организации в зависимости от их характера, условий осуществления и направления деятельности организации подразделяются:
а) на расходы по обычным видам деятельности;
б) прочие расходы, которые, в свою очередь, подразделяются:
1) на операционные расходы;
2) внереализационные расходы;
3) чрезвычайные расходы.
Расходы по обычным видам деятельности — это расходы, связанные с изготовлением и продажей продукции, выполнением работ и оказанием услуг, а также приобретением и продажей товаров. Учитываются они на счетах учета затрат на производство (20, 23, 25 и др.) и расходов на продажу (44).
Прочие расходы не учитываются на счетах учета затрат на производство. В конечном итоге их отражают на счетах 91 «Прочие доходы и расходы» и 99 «Прибыли и убытки».
Налоговым кодексом расходами признаются обоснованные и документально подтвержденные затраты, осуществленные (понесенные) налогоплательщиками.
Обоснованными считаются экономически оправданные затраты. С этой целью по некоторым затратам для целей налогообложения устанавливаются лимиты (нормы расхода), в пределах которых они подлежат признанию, — по оплате суточных при нахождении работников в командировке, полевого довольствия, компенсации за использование для служебных поездок личных легковых автомобилей и некоторым другим расходам. В бухгалтерском учете подобные расходы признаются по фактическим затратам.
Документально подтвержденными считаются затраты, подтвержденные документами, оформленными в установленном законодательством порядке.
При формировании расходов по обычным видам деятельности должна быть обеспечена их группировка по следующим элементам:
а) материальные затраты;
б) затраты на оплату труда;
в) отчисления на социальные нужды;
г) амортизация;
д) прочие затраты (почтово-телеграфные, командировочные и др.).
Эта группировка едина и обязательна для организаций всех отраслей народного хозяйства.
«Материальные затраты» отражают стоимость:
а) покупных сырья и материалов, используемых на производственные и хозяйственные нужды, а также комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке в данной организации;
б) работ и услуг производственного характера, выполняемых сторонними организациями или производствами и хозяйствами организации, не относящимися к основному виду деятельности;
в) топлива всех видов, приобретаемого на стороне и расходуемого на технологические цели, выработку всех видов энергии, отопление зданий, транспортные работы по обслуживанию производства, выполняемые транспортом организации;
г) покупной энергии всех видов, расходуемой на технологические и другие производственные и хозяйственные нужды;
д) потерь от недостачи поступивших материальных ресурсов в пределах норм естественной убыли и некоторых других материальных затрат.
Стоимость материальных ресурсов, отражаемая по элементу «Материальные затраты», формируется исходя из цен их приобретения (без учета налога на добавленную стоимость), наценок (надбавок), комиссионных вознаграждений, уплачиваемых снабженческим и внешнеэкономическим организациям, стоимости услуг товарных бирж, включая брокерские услуги, таможенных пошлин, платы за транспортировку, хранение и доставку, осуществляемые сторонними организациями.
Из затрат на материальные ресурсы, включаемых в себестоимость продукции, исключается стоимость возвратных отходов.
Все расходы организации (по обычным видам деятельности и прочие) признаются в бухгалтерском учете при наличии следующих условий:
а) расход производится в соответствии с конкретным договором, требованиями законодательных и нормативных актов, обычаями делового оборота;
б) сумма расходов может быть определена;
в) имеется уверенность в том что в результате конкретной операции произойдет уменьшение экономических выгод организации.
Если в отношении любых расходов организации не исполнено хотя бы одно из указанных условии, то в учете эти расходы признаются дебиторской задолженностью.
1.1.2 Ведение журнала учета полученных счетов-фактур
Порядок ведения журнала учета полученных счетов-фактур:
а) покупатели ведут журнал учета полученных от продавцов оригиналов счетов-фактур, в котором они хранятся.
б) покупатели ведут учет счетов-фактур по мере их поступления от продавцов в хронологическом порядке.
в) журналы учета полученных и выставленных счетов-фактур должны быть прошнурованы, а их страницы пронумерованы.
1.2 Диаграмма потоков данных (DFD)
Активные объекты: организация, сторонняя организация, банк №1, банк №2.
Пассивные объекты: счет-фактура, р/с банка №1, р/с банка 2, р/с организации, р/с сторонней организации, журнал учета счет-фактур.
Процессы:
Оформление запроса для сторонней организации.
Выполнение запроса сторонней организацией в соответствии с договором, заключенным между организациями.
Подписание бухгалтером, а также руководителем полученной счет-фактуры.
Оформление платежного поручения для банка №1.
Снятие денег с р/с организации.
Перевод денег банку №2.
Взятие банком №1 проценты (%) за перевод денег.
Посылка отчета о переводах банком №1 организации.
Пополнение р/с сторонней организации.
Посылка отчета о переводах банком №2 сторонней организации.
Регистрация полученной счет-фактуры в журнале.
На рисунке 1 изображена DFD диаграмма.
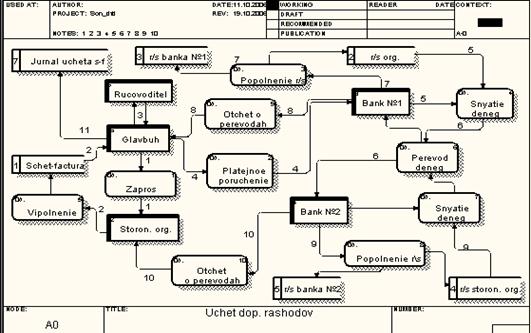
Рисунок 1 - DFD диаграмма
1.3 IDEF0 диаграмма
На рисунке 2 изображена IDEF0 диаграмма «Процесс учета дополнительных расходов».
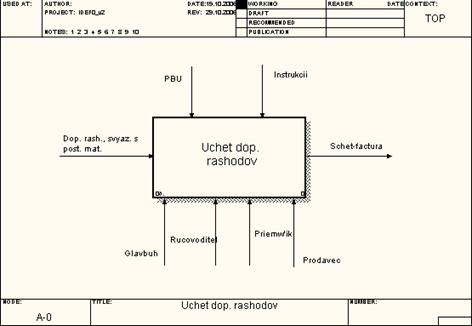
Рисунок 2 – IDEF0 диаграмма «Процесс учета дополнительных расходов»
На рисунке 3 изображен второй уровень IDEF0 диаграммы «Процесс учета дополнительных расходов».
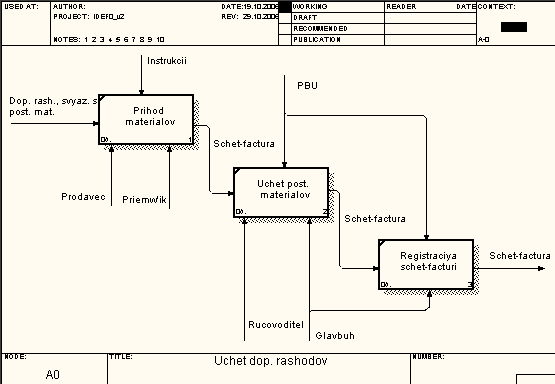
Рисунок 3 – второй уровень IDEF0 диаграммы «Процесс учета дополнительных расходов»
2. Формирование требований к АС
2.1 Полное и сокращенное название АС
Автоматизированная система «Учет дополнительных расходов, связанных с поступлением материалов» (АС_УДР).
2.2 Характеристика объекта и результатов его функционирования
Объектом автоматизации является склад, на который поступают материалы. Данная АС ведется для учета дополнительных расходов, связанных с поступлением материалов. Для удовлетворения требований пользователя и автоматизации работы АС_УДР должна предоставлять пользователю возможность доступа к базе данных предприятия и работы с ней. Пользователь должен иметь возможность внесения корректировок, изменений и дополнений, в базу данных, использовать информацию из базы при произведении вычислений.
2.3 Цели, критерии и ограничения создания АС
Целью создания АС_УДР, является автоматизация учета дополнительных расходов, связанных с поступлением материалов на склад.
2.4 Функции и задачи создаваемой АС
2.4.1 Функции, создаваемой АС:
- ввод первичной информ